
发布日期:2026-11-05 02:02 点击次数:110
专题:迎驾贡酒发布2024年半年报澳门十大赌厅app下载
zh皇冠体育备用网址看起来“急流勇进”的迎驾贡酒本色上依然“叹惋良深”,岁首以来股价杀跌进度彰着大于功绩鸿沟、增速齐不占上风的口子窖,依然在开释增长能源衰减的信号,存货财富占比较为陌生,功绩蓄池塘大幅减弱。
对投资者分成越来越悭吝之际,高管涨薪的另一面却是不断瑕疵被曝光,内控搞定短板高傲,足以引起警惕。同期,诡计不断有筹算方面可能存在好高骛远、脱离本色的倾向,在当今产能应用率偏低的情况下依然大举扩产,逃避诡计风险。
皇冠信用网1、产物越来越难卖,百亿主义是“镜花水月”?
最可靠博彩娱乐网2017博彩彩金上层来看,迎驾贡酒半年报中呈现的功绩增长情景的确引东说念主矜恤。
数据高傲,本年1-6月份贸易收入37.85亿元,同比增长20.44%,归母净利润13.78亿元,同比加多29.59%。
皇冠体育一直致力于为玩家们提供最优质的博彩游戏体验。不仅有丰富多样的游戏选择,还有专业优秀的客服团队,为玩家们提供一对一的贴心服务。同时,皇冠体育还不断推出新的活动和奖励。营收和利润双双高增,但是与此同期,碎裂增长能源的要挟性成分日新月异,陌生的存货财富占比和大幅减弱的功绩蓄池塘,齐在明示迎驾贡酒日益彰着的增长隐忧。
 制图:酒业内参;数据起头:财报
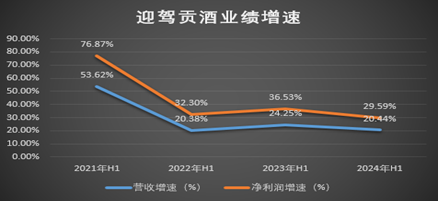
一方面,从历史功绩来看,迎驾贡酒功绩增速正在放缓,波动性下降。
凭据2021年至2024年的半年报,迎驾贡酒的贸易收入同比增速永别为53.62%、20.38%、24.25%、20.44%;同期归母净利润增速永别为76.87%、32.3%、36.53%、29.59%。可见,连年来迎驾贡酒功绩增速呈现波动性下滑的态势,缓缓拘谨。
如若从环比来看,迎驾贡酒功绩颤动愈加重烈。相较于一季度罢了的营收、归母净利润23.25亿元、9.13亿元,二季度营收、归母净利润突然下降至14.61亿元、4.66亿元,环比降幅永别为37%和49%,净利润甚而腰斩。
另外,牵缠功绩增长衰减的不利成分早已潜伏。领先,迎驾贡酒库存水位连立异高,处于不良且不易管控的状态。半年报数据高傲,截止到6月底,迎驾贡酒存货货值高达46.02亿元,同比加多9.97%,远高同期营收的库存峰值是否在传递产物存在滞销风险的信号?
这并非骇东说念主听闻,从A股20家白酒上市公司的2023年财报来看,存货占总财富比重在40%以上的仅有口子窖、金种子酒、天助德酒3家公司,其中位列第一的金种子酒高达42.21%,存货占比较高的酒企一般齐是中低端功绩欠佳、动销清苦的企业。
www.bettingroyalzonehomehub.com灾祸的是,迎驾贡酒也逐步深陷其中,本年上半年其存货占总财富比重冲突40%的“劝诫线”,一举跃升至41%,简直要追平堕入亏空旋涡的金种子酒。
其次,迎驾贡酒的左券欠债处于低位况兼还在大幅减弱。左券欠债手脚功绩蓄池塘,不错前瞻反应功绩的发展后劲,适度本年6月底,迎驾贡酒的左券欠债仅有4.62亿元,远低于同梯次酒企水井坊的10.71 亿元,况兼相较岁首大幅下滑了37.04%,标明经销商拿货积极性大降,后期功绩增长极有可能还会彰着下挫。

库存水位节节高潮,产物不好卖,左券欠债又大幅缩水,将来功绩蒙上暗影,迎驾贡酒的增长会戛关联词止吗?现时,繁密酒企纷繁通过高端化和世界化两大策略促进动销、缓解库存压力,迎驾贡酒相似有所部署,不外在这两个方面却生效不大,依旧阻力重重。
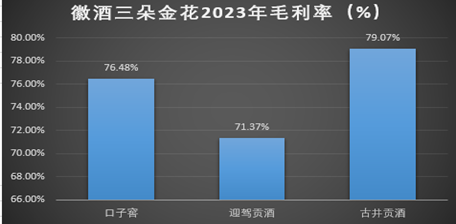
领先,高端化支抓力量单一况兼薄弱。相较于声势远大的徽酒老大古井贡酒,迎驾贡酒的中高端产物线当今仅靠洞藏系列支抓,高级产物布局不及,致使迎驾贡酒营收鸿沟诚然跃升至安徽省第二,但毛利率水平仍在徽酒三朵金花中垫底。
 制图:酒业内参;数据起头:财报
本色上,从迎驾贡酒界说的“中高级白酒”分类中,也能窥伺出品牌高端化的逆境。除了洞藏系列以外,金星系列和银星系列也处于中高级白酒之列,不外,《酒业内参》查询发现,从破钞者平直价来看,在京东官方旗舰店,金星系列和银星系列单瓶均价简直均在100元以下,这与商场多半认定的价钱区间100元―300元/瓶为中档酒的共鸣些许有所进出。
另外,在世界化道路上“走出安徽”依然关口重重。本年二季度末,迎驾贡酒省内经销商数目为779个,省外为644个,经销商数目差距比较上期进一步拉大,况兼省内商场占比抓续晋升达到74%。拉长技术看,2021-2023年,迎驾贡酒省外收入增速为27.05%、12.19%、6.9%,逐年递减,可见,省内商场依赖增大的情景愈演愈烈。
业内流行不雅点合计,酒企世界化的起步门径时常是100亿,而迎驾贡酒体量不及70亿,资源、东说念主才等成分难以灵验支抓世界化拓展。另外,徽酒商场“内卷”严重,高端商场被古井贡酒占据,“茅五泸”等一线名酒也正在侵入。因此,省内市情势临天花板,省外又无法解围,表里夹攻之下,倪永培的百亿主义是否会成为“镜花水月”?
网络赌博犯罪吗2、高管加薪背后藏不断瑕疵,倪永培遭逢“灰犀牛”
现时处于酒业下行周期, A股繁密白酒上市公司遭逢了股价下滑、市值缩水的压力,献技了酒价、股价颤动“保卫战”。迎驾贡酒在岁首以来的这波杀跌行情跌幅较深,股价下落24.74%,跌幅大于同梯队口子窖的18.84%。
迎驾贡酒不管是功绩鸿沟照旧成长增速,齐比口子窖占有上风,为何二级商场进展和基本面有所背离?白酒上市公司时常具有高股息、低估值的特质,高傲出较强的招引力和安全边缘,而连年来迎驾贡酒现款分成比例聚会下滑,这明显是牵扯投资价值的弥留成分。
自2021年至2023年,迎驾贡酒的现款分成比例永别为51.92%、51.61%和45.46%,逐年递减,2023年降幅愈加彰着,下滑了6个百分点,且在徽酒三朵金花中垫底。同期,另外两朵徽酒金花的现款分成比守护在较为雄厚的水平,口子窖永别为51.84%、58.06%、52.23%,古井贡酒永别为50.61%、50.45%、51.83%。
令东说念主大跌眼镜的是,在现款分成比例越来越低,投资者呈报日益萎缩的布景下,迎驾贡酒高管涨薪与之组成昭着反差。从年报数据来看,董事长倪永培薪酬从2021年的72.78万涨至2023年的90.6万,原总司理杨照兵也从2021年的53.25万涨至2023年71.2万,其他高管薪酬也有幅度不同的上调。
下届欧洲杯是2024吗本色上,不断层涨薪无可厚非,只须不断成果提高,计谋有筹算智商增强,上调高管薪酬是对企业诡计不断水平晋升的合理回馈,不外迎驾贡酒在高管涨薪的另一面却是不断瑕疵被曝光,内控搞定短板高傲。
其一是促销行为违章、涉及不高洁竞争“红线”被处罚,更匪夷所想的是,半年报甚而未确凿潜入违章情况。
本年4月底,据第三方平台信息高傲,上市公司主体安徽迎驾贡酒股份有限公司因存在不高洁竞争行为被湖北省英山县商场监管部门处以8万元罚金,处罚文告高傲,迎驾贡酒违反了《轨范促销行为暂行端正》及《反不高洁竞争法》的相关端正。
然而,迎驾贡酒在半年报中,却没在”上市公司过火董事、监事、高级不断东说念主员、控股推动、本色收敛东说念主涉嫌违警违章、受到处罚及整改情况“一节中潜入相关违警违章、受到处罚或整改情况等情形。因此,迎驾贡酒半年报涉嫌违反委果性、齐全性的潜入原则,其搞定水平令东说念主质疑,足以激发投资东说念主警惕。

其二是诡计不断有筹算方面可能存在好高骛远、脱离本色的倾向,在当今产能应用率偏低的情况下依然大举扩产,逃避诡计风险。一方面,在A股白酒上市公司中陌生的高达40%以上的存货财富占比,以及缩水的左券欠债齐依然预示着销售日益乏力;
皇冠客服飞机:@seo3687另外,2021年至2023年,迎驾贡酒本色产能应用率永别惟有63.9%、67.6%、77%,比较之下,徽酒老大古井贡酒的产能应用率2023年为99.6%,而刚过50亿门槛的老白干酒业,产能应用率也一直处于90%以上,高于迎驾贡酒近20个百分点。
但是,倪永培对存货积压、产能应用率不及的近况“视而不见”, 2023年年底豪掷62亿元,投资开发数字化轮回经济产业园,瞻望2027年全面建成,投产后可年新增4万吨原酒产能,绝顶于当今迎驾贡酒产能的65%。
产能应用率明明依然偏低,加之存货高企、动销清苦澳门十大赌厅app下载,还敢投下近乎盲目式推广的“赌注”,届时,产能多余极有可能会成为迎驾贡酒最具要挟性和致命性的“灰犀牛”。
 海量资讯、精确解读,尽在新浪财经APP